Des agents personnels d'IA s'invitent dans les finances des particuliers et récupèrent des sommes oubliées, négocient des factures ou traquent des crédits de voyage. Des analystes jugent leur effet potentiellement disruptif pour des secteurs qui profitaient de l'inertie des consommateurs, à commencer par l'assurance. Des mouvements boursiers et des remboursements récents donnent l'ampleur des enjeux, mais l'impact chiffré reste impossible à établir.
Remboursements, marché et scénarios chiffrés s'accumulent
En septembre, Amazon a versé plus de 845 millions de dollars en remboursements dans le cadre d'un règlement lié à des allégations d'inscription involontaire à Prime et de difficultés d'annulation. Dans les deux semaines suivant le lancement de Muse, les titres d'Airbnb, de Booking.com et de Planet Fitness ont reculé respectivement de 12 %, 10 % et 17 %. Dans le secteur de l'assurance, un scénario évoque qu'avec 5 % d'assurés utilisant un agent et 10 % de baisse de prix, 2,8 milliards de dollars de primes annuelles seraient concernés, mais il s'agit d'une hypothèse et non d'une prévision. Rhys Williams, stratège en chef chez Wayve Capital Management, estime qu'une adoption de 5 % à 10 % ne suffirait pas à modifier l'économie des entreprises, mais qu'avec 40 % à 50 % d'utilisateurs d'agents, les effets deviendraient notables.
Les domaines où la comparaison est opaque paraissent les plus exposés
Les entreprises d'assurance, de transport aérien, les banques, les fournisseurs d'accès et les acteurs de l'abonnement pourraient être touchés, après avoir profité de clients qui ne contestent pas les frais, ne comparent pas les prix de renouvellement et renoncent aux annulations complexes. La vulnérabilité ne serait pas uniforme : Craig Moffett, analyste chez MoffettNathanson, estime que ces agents pèseront davantage là où les prix sont difficiles à comparer ou les fournisseurs difficiles à identifier. Il cite l'immobilier, l'assurance et les services financiers comme secteurs particulièrement concernés, l'assurance étant présentée comme le test le plus clair. Les primes d'assurance auto et habitation aux États-Unis sont estimées à environ 560 milliards de dollars en 2025, ce qui représente un potentiel important si les consommateurs utilisent massivement ces agents.
Tu veux les meilleurs outils IA avant les autres ?
On teste et on décrypte les nouveaux outils IA chaque soir, en 5 min. Gratuit.
Inclus dès l'inscription : notre sélection des meilleurs guides & comparatifs IA.
Choisis ton rythme
Gratuit · Pas de spam · Désabonnement en 1 clic
Ce que font déjà les agents chez les premiers utilisateurs
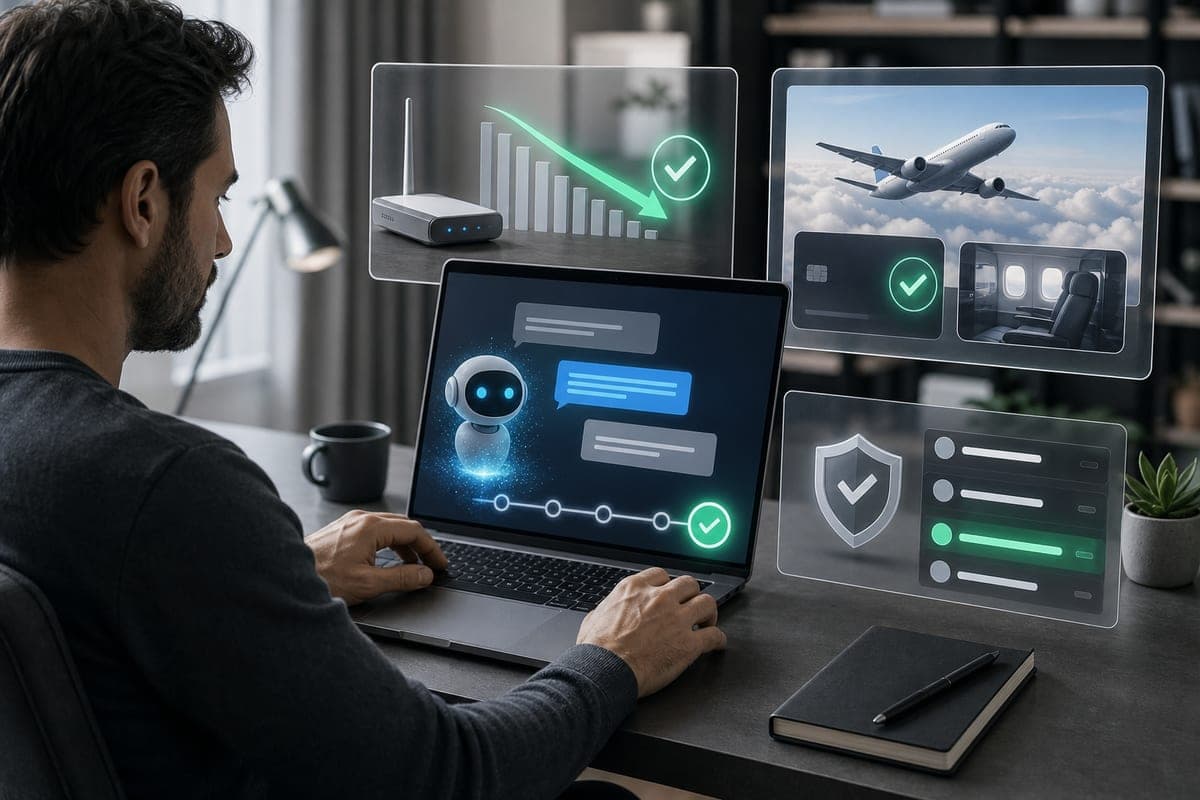
AJ Stuyvenberg, ingénieur chez Datadog, a sollicité ChatGPT pour négocier avec Verizon après avoir reçu une proposition concurrente à 50 dollars par mois ; à l’issue d’un peu plus d’une heure d’échanges, sa facture a été ramenée de 94,99 dollars à 69,99 dollars, assortie d’un crédit fidélité de 47,50 dollars, ce qui représenterait, selon lui, une économie annuelle de 347,50 dollars. David Pawlan, responsable de la croissance chez Merit Systems, s’est servi d’Instinct pour surveiller le tarif de ses vols United, puis a eu recours à l’outil StablePhone d’AgentCash via Claude Code afin de demander des crédits à la suite d’une baisse de prix ; il indique avoir obtenu 73 dollars de remboursement sur trois vols, chacun nécessitant environ cinq minutes, et estime que les futurs assistants personnels seront des agents capables de prendre en charge de façon proactive les tâches rébarbatives. Concernant les services proposés, Noah Shinn, PDG d’Instinct, cite notamment l’analyse de transactions, la détection et la résiliation d’abonnements, précisant que l’agent restitue les sommes économisées. Meta a, de son côté, promu Muse sur des promesses similaires. Les usages rapportés vont de la réduction de factures internet à la recherche de remboursements oubliés.
Entreprises sur la défensive, jusqu'au blocage d'agents
Des observateurs estiment que les entreprises ne laisseront pas ces négociations s'installer sans réaction. Ben Winters, directeur IA et vie privée à la Consumer Federation of America, anticipe des parcours plus complexes pour les consommateurs et leurs agents, citant la décision d'Amazon de bloquer Muse de Meta pour réaliser des achats sur son site. Le bras de fer pourrait aller jusqu'à des confrontations d'IA à IA pour retenir les clients. Tony Soloman, directeur de l'intelligence en assurance chez J.D. Power, s'attend à ce que des assureurs mobilisent eux aussi l'IA pour cibler les clients considérés à risque et essayer de conserver les contrats jugés les plus rentables. Il rappelle qu'aujourd'hui, l'achat ou la modification d'une police implique encore un contact humain et qu'un basculement vers l'IA ferait perdre aux assureurs le contrôle du parcours client.
Impact incertain mais potentiel de rupture évoqué par plusieurs analystes
Pour l'heure, aucun assureur ni expert interrogé n'avance d'estimation fiable de l'impact global. Un analyste en assurance évoque un effet certainement disruptif, une appréciation partagée par Tony Soloman pour son secteur. L'adoption large des agents IA pourrait exercer une pression sur des modèles reposant sur l'inertie client, ces outils pouvant comparer les prix et négocier. Ils sont décrits comme aidant des consommateurs à récupérer de l'argent, tout en menaçant des entreprises qui profitent du manque d'action des clients.