Un même raisonnement peut couvrir deux mécanismes distincts : éviter les erreurs qui « pompent » l’argent et assumer des choix qui sacrifient la richesse pour autre chose. L’auteur soutient que la première pression est forte, la seconde bien plus conditionnelle. Les confondre conduit à de mauvaises intuitions, y compris lorsque l’on « résout pour l’équilibre » sur les marchés ou dans le développement de systèmes d’IA.
L’équilibre ne tranche pas entre perte par erreur et sacrifice assumé
Regrouper deux effets d’« arguments de cohérence » masque une dissymétrie de force : l’un domine l’autre. Cette confusion facilite des glissements d’argumentation de type motte-et-bailey. « Résoudre pour l’équilibre » est souvent pertinent pour la perte par erreur (Chose A), mais s’avère rarement un bon point de départ pour la perte intentionnelle (Chose B). Dans le monde réel, la Chose A est fréquemment décisive : il n’existe pas aujourd’hui de vastes arbitrages évidents et la majorité des actifs sont aux mains de décideurs dont les choix d’investissement sont cohérents et non « bookables » à la néerlandaise. D’où l’intérêt de l’équilibre pour esquisser des prédictions sur cette dimension. À l’inverse, la Chose B pèse peu de façon décisive. Si l’on poussait le raisonnement d’équilibre jusqu’au bout, on prédirait à tort que presque toute la richesse appartiendrait à des agents qui ne dépensent jamais pour le plaisir, ne se désinvestissent jamais d’entreprises jugées non éthiques et n’acceptent jamais de trade-off défavorable à la maximisation de richesse.
Une seule étiquette recouvre deux dynamiques
Derrière l’argument de cohérence, deux phénomènes sont souvent agrégés à tort. Dans l’un, des acteurs acceptent délibérément de perdre une fraction de leur richesse pour obtenir davantage de ce qu’ils valorisent. Dans l’autre, la perte est accidentelle. Le raisonnement ne distingue pas ces cas car il juge les comportements, indifférent aux motivations, et s’appliquerait de la même façon à un marché d’algorithmes de trading sans motivations. Or ces dynamiques ne se déploient pas de la même manière et l’une produit généralement un effet bien plus fort. Dans les trois domaines considérés, la pression saillante est d’abord d’agir « bien » selon ses propres critères, comme si l’on avait des désirs auto-cohérents. La tendance à imposer une orientation conséquentialiste de long terme n’apparaît qu’à titre faible ou conditionnel, et peut coexister avec d’autres formes de préférences, y compris myopes. Cette ambiguïté rend ces arguments pédagogiquement piégeux et nourrit la confusion entre l’effet fort et l’effet faible.
La recherche en IA vous passionne ?
Les papers et avancées qui comptent, expliqués simplement, chaque soir. Gratuit.
Inclus dès l'inscription : notre sélection des meilleurs guides & comparatifs IA.
Choisissez votre rythme
Gratuit · Pas de spam · Désabonnement en 1 clic
Chose A : l’incohérence exploitable et ses conséquences
La première dynamique porte sur les pertes par erreur. Exemple classique : acheter chaque étape d’un livre néerlandais parce que chaque échange paraît judicieux pris isolément, puis découvrir la perte au bout du cycle. Ce phénomène est central et relever d’un défaut de cohérence est ici approprié. La personne peut être si incohérente qu’il devient difficile de définir ce qu’elle veut réellement, même s’il est raisonnable de supposer qu’elle ne cherchait pas à perdre sans contrepartie. Transposé au marché boursier, ce cadre dit que des préférences circulaires transfèrent systématiquement de la valeur à des agents non circulaires. Plus largement, la richesse se concentre avec le temps chez ceux dont le comportement est cohérent, au détriment des autres, si bien que le marché devient, toutes choses égales par ailleurs, dominé par des conduites orientées objectifs et auto-cohérentes. L’architecture de cet argument est techniquement solide.
Chose B : perdre pour gagner autre chose que l’argent
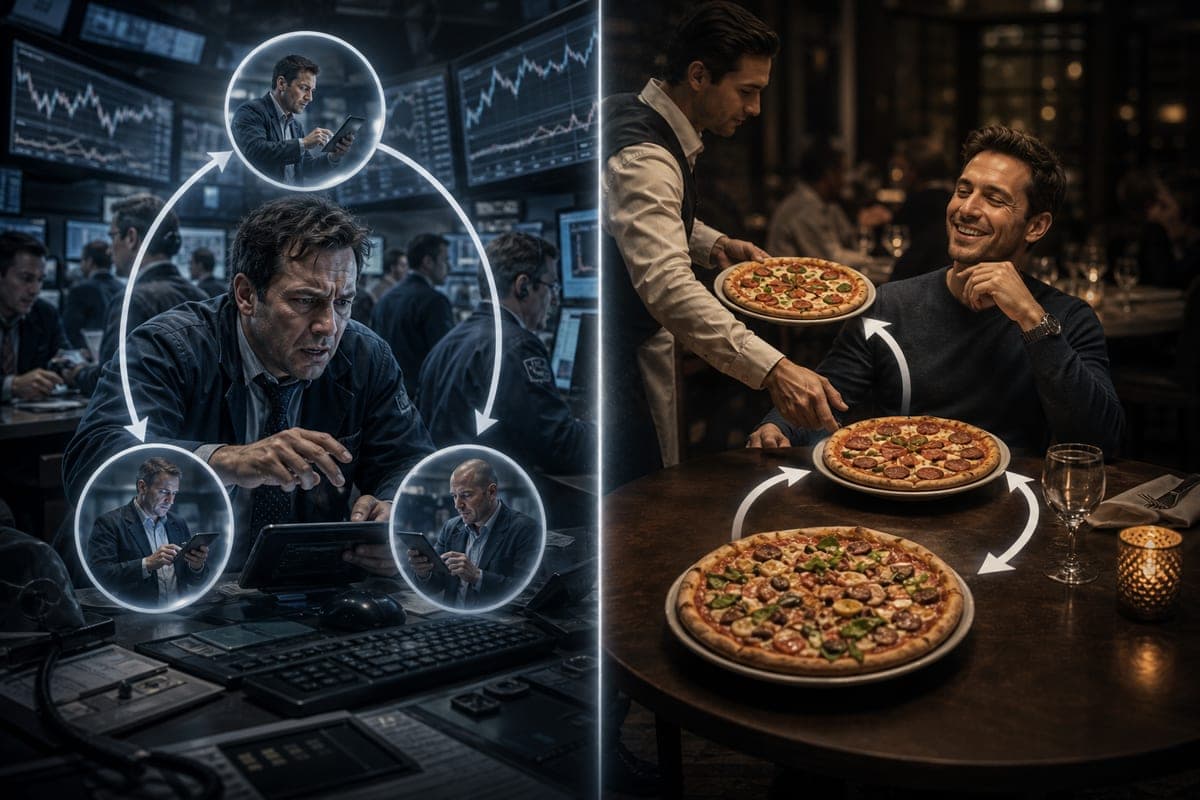
La seconde dynamique concerne les pertes intentionnelles. Les acteurs savent ce qu’ils font et l’acceptent. Un exemple présenté ailleurs illustre un client qui, au restaurant, paie 0,01 $ pour passer d’une pizza aux oignons à l’ananas, puis 0,01 $ de l’ananas aux champignons, puis 0,01 $ des champignons aux oignons, et ainsi de suite. Pris comme tel, ce cycle est décrit comme sous-optimal en supposant que la personne vise la meilleure pizza finale et choisit en ce sens. Mais si sa préférence est en fait de faire courir le serveur, le même schéma correspond à la satisfaction de ses propres préférences : elle achète un divertissement bon marché. L’analogie vaut pour celui qui finance des fêtes coûteuses plutôt que de réinvestir. Avec le temps, toutes choses égales par ailleurs, sa part relative de richesse se réduit, sans que cela contredise ses objectifs.
Trois terrains, deux pressions : auto-cohérence forte, long terme conditionnel
L’auteur étend ce diagnostic à trois terrains : la concurrence sur les marchés, la réflexion et l’auto-modification par l’IA, et les algorithmes d’entraînement de l’IA. Dans chacun, il identifie deux pressions distinctes : une pression forte pour agir de façon auto-cohérente, et une pression distincte pour privilégier les résultats finaux lointains avec une indifférence au reste. Cette seconde pression apparaît plus faible et/ou plus conditionnelle que la première. En les fusionnant sous une étiquette unique d’« arguments de cohérence », on commet, selon lui, une erreur de classification qui brouille l’analyse et les prédictions que l’on prétend en tirer.