L’IA appliquée, concrètement ?
Les cas d’usage qui marchent vraiment, décryptés chaque soir en 5 min. Gratuit.
Inclus dès l'inscription : notre sélection des meilleurs guides & comparatifs IA.
Choisis ton rythme
Gratuit · Pas de spam · Désabonnement en 1 clic
Des retours de terrain publiés entre 2024 et 2026 montrent que des PME qui intègrent l’IA réduisent déjà certains coûts de 10 à 30 %, avec des outils souvent accessibles entre 20 et 100 €/mois. Le sujet n’est donc plus réservé aux grands groupes. Il concerne la facture client, la trésorerie, le support, les devis, les comptes rendus et la production commerciale. Ce guide donne une méthode de dirigeant : les usages qui fonctionnent, les familles d’outils, les règles à respecter, les pièges à éviter et un plan simple pour démarrer.
Ce que l’IA change vraiment pour les PME et leurs dirigeants
L’IA ne transforme pas une PME par un grand programme informatique, mais par une série de tâches mieux exécutées. Dans notre analyse sur la réduction des coûts d’une PME avec l’IA, les gains les plus concrets se concentrent sur les demandes simples du service client, la rédaction, la facturation, le rapprochement bancaire et les relances. Le bon réflexe consiste à partir d’un irritant métier, puis à mesurer le temps passé avant et après l’outil.
Pour un dirigeant, le changement principal est organisationnel. Les équipes doivent apprendre à demander, vérifier, corriger et documenter ce que produit l’IA. Le plan Impulsion IA 2027 prévoit plus de 80 millions d’euros et vise notamment l’accompagnement des TPE-PME ; notre analyse sur Impulsion IA 2027 montre que l’enjeu porte autant sur les compétences que sur les logiciels. Une PME qui forme quelques référents gagne plus qu’une PME qui multiplie les abonnements.
Le risque, lui, vient rarement du modèle seul. Il vient d’un projet sans propriétaire, sans indicateur ou sans données fiables. Notre analyse sur les abandons de projets IA rappelle que plusieurs travaux publiés en 2025-2026 relèvent plus de 80 % d’échec sur des initiatives IA. Pour éviter ce scénario, chaque expérimentation doit avoir un sponsor métier, un périmètre court, une validation humaine et une décision claire après le pilote.
 Dirigeant et équipe de PME examinant factures et dossiers autour d’une table.
L’IA commence par des tâches mesurées, validées par les équipes.
Les usages qui fonctionnent aujourd’hui
Les usages suivants ne demandent pas tous le même niveau de maturité. Commencer par les tâches fréquentes, peu sensibles et faciles à mesurer, puis avancer vers les assistants connectés aux données internes.
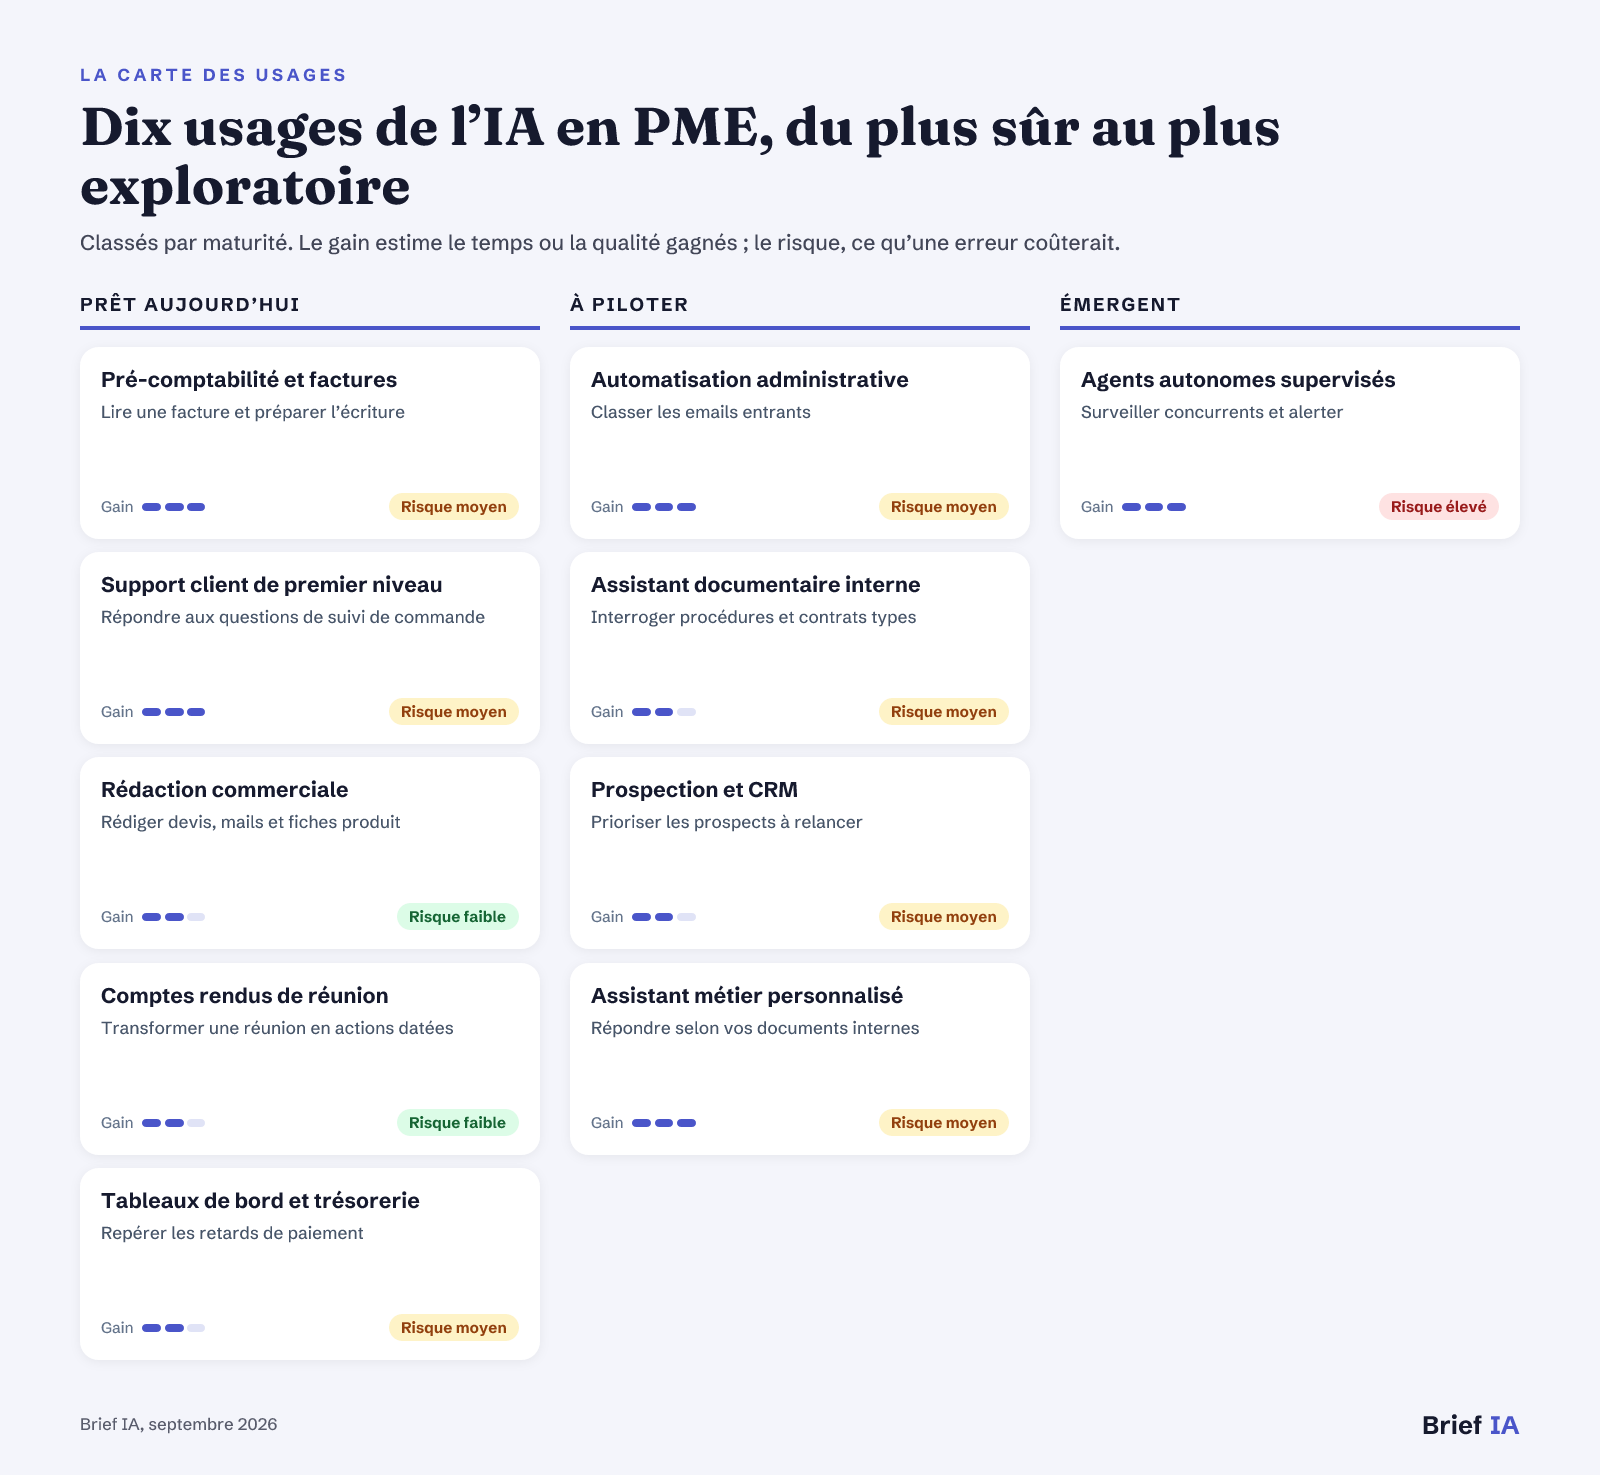 Carte des usages de l’IA pour les dirigeants de PME
Les usages classés par maturité, avec le gain attendu et le risque en cas d’erreur.
Les usages prêts à l’emploi
Pré-comptabilité et factures. Les logiciels de comptabilité avec IA lisent les factures, proposent une catégorie, rapprochent des paiements et détectent des anomalies. Notre analyse sur la comptabilité des PME situe les solutions Pennylane, QuickBooks ou Deeplook dans une fourchette typique de 15 à 30 €/mois par utilisateur. La validation finale doit rester humaine, surtout avant transmission comptable ou fiscale.
Support client de premier niveau. Un assistant peut traiter les demandes fréquentes : horaires, suivi de commande, prise de rendez-vous, conditions de retour ou documents à fournir. Le bon périmètre exclut les litiges, les remboursements complexes et les cas où le client attend une décision commerciale. L’outil doit signaler qu’il est une IA, transférer facilement vers une personne et conserver les questions sans réponse pour enrichir la base documentaire.
Rédaction commerciale. L’IA accélère les premières versions de mails, propositions commerciales, fiches produit, scripts d’appel et publications. Elle ne remplace pas la connaissance du client ni la promesse de l’entreprise. Le dirigeant doit imposer des modèles validés, des exemples de ton et une relecture systématique avant envoi. Les gains sont rapides quand les équipes partent de documents existants plutôt que de requêtes vagues.
Comptes rendus de réunion. La transcription et la synthèse font gagner du temps aux équipes commerciales, projet et direction. Le résultat utile n’est pas un résumé long, mais une liste d’actions, de responsables, d’échéances et de points à arbitrer. Les conversations sensibles exigent un choix d’outil adapté, une information des participants et une règle interne sur ce qui peut être enregistré, conservé ou partagé.
Tableaux de bord et trésorerie. L’IA peut aider à consolider des flux financiers, repérer des retards, proposer des relances et préparer des commentaires de gestion. L’actualité sur Vivid et la finance B2B souligne que les petites entreprises souffrent d’une gestion financière fragmentée, avec comptes, notes de frais, voyages et facturation dispersés. L’usage est pertinent si les données sources sont à jour et si les arbitrages de trésorerie restent validés.
Les usages à piloter
Automatisation administrative. Le tri des emails, la préparation de dossiers, les relances et le contrôle de documents sont de bons premiers chantiers. Notre analyse sur l’automatisation administrative recommande un audit de deux à trois semaines, puis deux à quatre cas d’usage pour une première vague. La règle est simple : automatiser une étape répétitive, jamais une décision sensible sans validation.
Assistant documentaire interne. Un assistant connecté aux procédures, tarifs, notices, conditions générales ou modes opératoires réduit le temps de recherche interne. Il faut d’abord nettoyer les documents, identifier la version de référence et supprimer les fichiers obsolètes. L’outil doit citer ses sources, afficher les limites de sa réponse et permettre à un responsable de corriger la base. Sans cette hygiène documentaire, l’assistant répète les erreurs existantes.
Prospection et CRM. L’IA peut classer des prospects, suggérer des relances, préparer des propositions et résumer l’historique client. L’intérêt apparaît quand le CRM est tenu correctement et quand les commerciaux valident les messages avant envoi. Il faut surveiller deux dérives : l’envoi de messages trop génériques et la sursollicitation. Un test doit mesurer le taux de réponse, le délai de conversion et la qualité perçue par les clients.
Assistant métier personnalisé. Un assistant personnalisé peut utiliser vos documents, vos règles et vos exemples pour aider le support, l’administration ou les ventes. Notre guide sur les modèles d’IA sur mesure rappelle que, dans beaucoup de cas PME et ETI, une approche par documents et paramétrage suffit sans entraîner un modèle lourd. Le test doit porter sur un périmètre réduit et des questions réelles.
Les usages émergents
Agents autonomes supervisés. Les agents planifient plusieurs actions, consultent des outils et exécutent des tâches en chaîne. Notre analyse sur les tendances des agents IA en entreprise décrit leur intégration aux processus métier, mais une PME doit avancer avec prudence. Interdire les paiements, suppressions, engagements contractuels et envois massifs sans validation humaine. Journaliser chaque action et prévoir un arrêt d’urgence.
Les outils à connaître
Il n’existe pas de palmarès universel : le bon choix dépend des logiciels déjà utilisés, des données manipulées, du niveau de contrôle attendu et du budget récurrent.
- Les assistants bureautiques et collaboratifs. Ils rédigent, résument, préparent des présentations et aident à exploiter les documents du quotidien. Notre analyse sur les outils IA de productivité des équipes cite notamment Microsoft 365 Copilot pour les organisations déjà équipées de Microsoft 365 et Notion AI pour les espaces de travail collaboratifs. À exiger : gestion des accès, historique, non-utilisation des données sensibles non prévues, formation des utilisateurs.
- Les solutions comptables et de facturation augmentées. Elles automatisent l’ingestion de pièces, la catégorisation, le rapprochement bancaire, les relances et la préparation d’écritures pré-comptables. Parmi les exemples disponibles pour les PME figurent Pennylane, QuickBooks, Indy, Freebe, Tiime, Odoo, Sage, Dolibarr et Axonaut. À exiger : validation humaine, export comptable, journal des corrections, compatibilité facture électronique.
- Les plateformes d’automatisation sans code. Elles connectent CRM, tableurs, messagerie, formulaires et outils métiers pour déclencher des actions répétitives. Les exemples mentionnés incluent Make, Zapier, n8n et Gumloop, avec un intérêt particulier pour les équipes qui n’ont pas de développeur dédié. À exiger : droits par rôle, tests avant production, limites d’exécution, alertes en cas d’échec.
- Les assistants métier connectés aux documents. Ils répondent à partir de procédures, contrats types, catalogues, bases de connaissances ou dossiers clients. Le déploiement doit commencer par une base restreinte, validée et régulièrement mise à jour. À exiger : sources citées, périmètre documentaire clair, suppression des versions obsolètes, revue métier.
- Les agents IA pour processus supervisés. Ils exécutent plusieurs étapes : surveiller, comparer, classer, relancer ou préparer un dossier. Leur intérêt augmente avec la qualité des données et la stabilité du processus, mais leur autonomie doit rester bornée. À exiger : journalisation, validations obligatoires, seuils d’arrêt, interdiction des actions irréversibles.
Le cadre : AI Act, RGPD, CSE, données et facturation
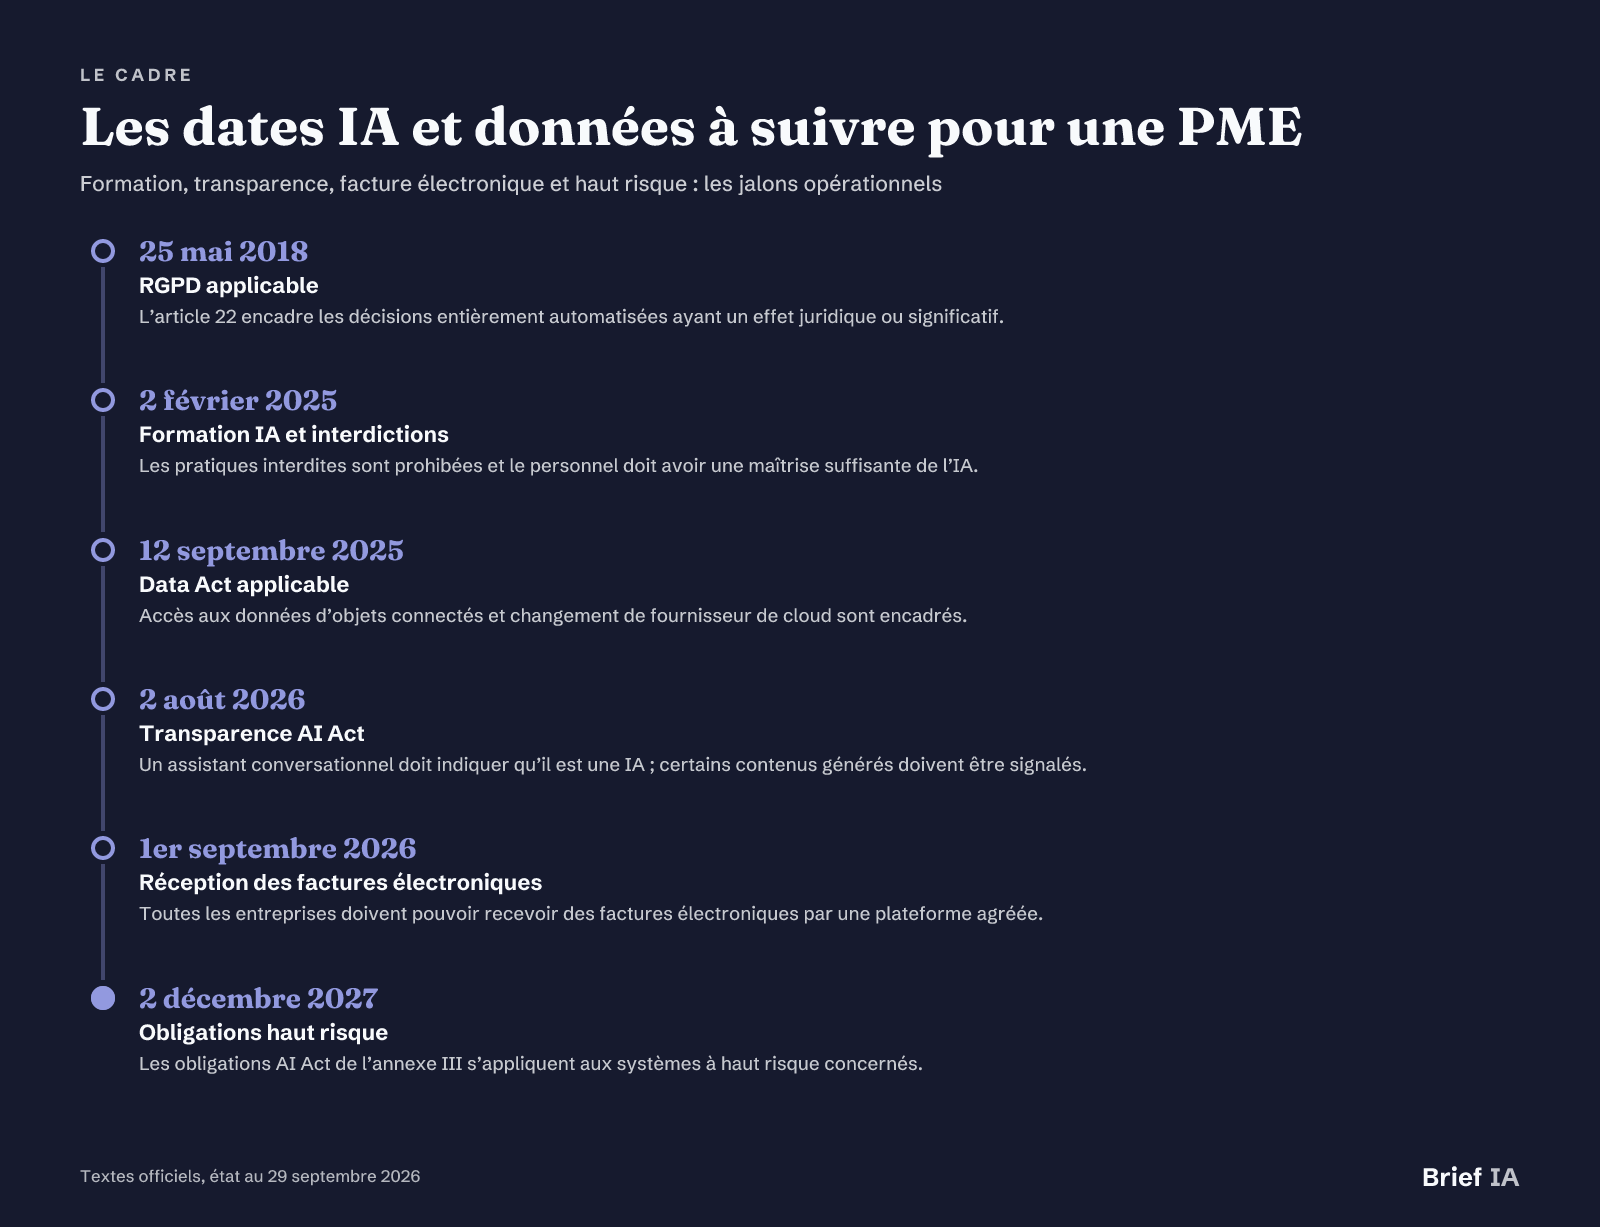 Les dates IA et données à suivre pour une PME
Les dates clés, état au 29 septembre 2026.
AI Act : les bases déjà applicables
Le règlement européen sur l’IA est entré en vigueur le 1er août 2024 et s’applique par étapes. Depuis le 2 février 2025, les pratiques interdites sont prohibées et toute organisation qui utilise des systèmes d’IA doit assurer un niveau suffisant de maîtrise de l’IA de son personnel. Depuis le 2 août 2026, les obligations de transparence s’appliquent : un assistant conversationnel doit indiquer qu’il est une IA, et certains contenus générés doivent être signalés comme tels.
Haut risque : attention au périmètre
Les systèmes à haut risque de l’annexe III couvrent notamment l’emploi, l’éducation, certains accès aux services essentiels, les infrastructures critiques, la police, la migration, la justice et les processus démocratiques. Après le Digital Omnibus, les obligations de ces systèmes s’appliquent à partir du 2 décembre 2027. Les outils de rédaction, synthèse, comptabilité, prévision de trésorerie ou détection de fraude sans usage à haut risque ne sont pas des systèmes à haut risque ; ils restent soumis aux obligations générales de formation et de transparence.
Données personnelles et dialogue social
Le RGPD s’applique depuis le 25 mai 2018. Son article 22 encadre les décisions fondées exclusivement sur un traitement automatisé produisant des effets juridiques ou significatifs sur une personne. Une PME doit donc éviter les décisions entièrement automatiques sur des personnes, surtout en matière d’emploi ou d’accès à un service. Le Code du travail impose aussi l’information et la consultation du CSE lors de l’introduction de nouvelles technologies dans l’entreprise.
Données, cloud et facture électronique
Le Data Act est applicable depuis le 12 septembre 2025. Il organise l’accès aux données produites par les objets connectés et facilite le changement de fournisseur de cloud. Côté facturation, depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques, et les grandes entreprises et ETI doivent en émettre par une plateforme agréée. Les PME et microentreprises devront en émettre à partir du 1er septembre 2027.
Les pièges à éviter
Automatiser sans mesurer. Un outil peut sembler efficace sans réduire réellement un coût. Avant le pilote, mesurer le temps moyen, le volume mensuel, le taux d’erreur et le coût du processus. Après le test, comparer les mêmes indicateurs.
Confier une décision sensible. Une sortie d’IA peut préparer une réponse, un classement ou une recommandation. Elle ne doit pas décider seule d’un recrutement, d’un licenciement, d’un refus important, d’un paiement contesté ou d’un engagement contractuel.
Nourrir l’outil avec tout. Importer contrats, données clients, informations salariés et secrets commerciaux sans tri crée un risque immédiat. Définir les données autorisées, les données interdites et les personnes habilitées à connecter une source interne.
Multiplier les abonnements. Une PME peut vite accumuler assistants, automatisations et modules intégrés sans cohérence. Désigner un responsable, centraliser les achats et supprimer les outils qui ne produisent pas d’usage régulier ou de gain mesuré.
Oublier les équipes. L’IA modifie les tâches, le contrôle et parfois la relation client. Informer les salariés, former les utilisateurs et consulter le CSE lorsqu’une nouvelle technologie est introduite évite une adoption de façade.
Passer à l’action : le plan en 90 jours
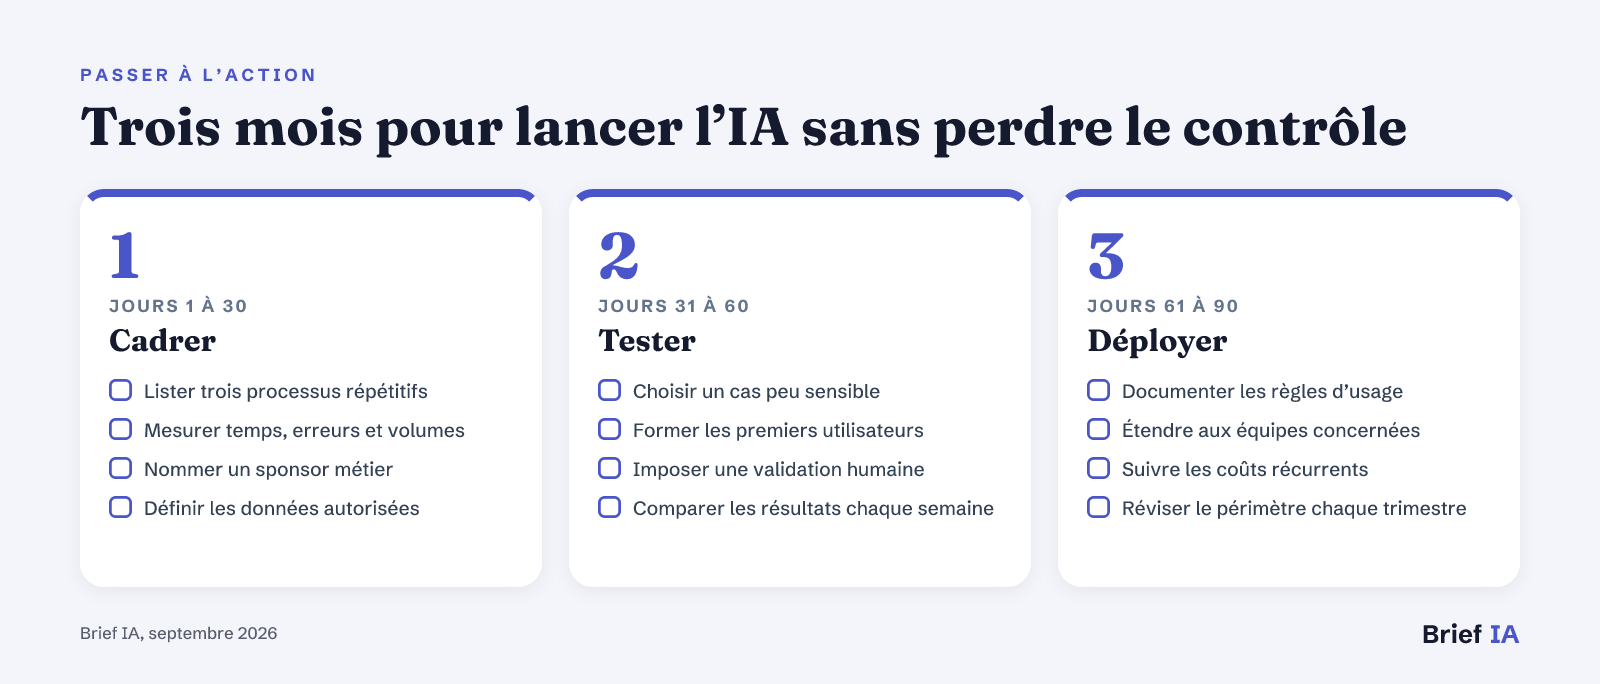 Trois mois pour lancer l’IA sans perdre le contrôle
Trois étapes : cadrer, tester, déployer.
Commencer par un diagnostic court : trois processus, trois irritants, trois chiffres de départ. Le premier mois sert à choisir un cas peu sensible et fréquent, par exemple factures, comptes rendus ou réponses simples. Le deuxième mois sert au pilote avec validation humaine et mesure hebdomadaire. Le troisième mois sert à décider : arrêter, corriger ou déployer. Un seul usage bien adopté vaut mieux que cinq démonstrations sans propriétaire.
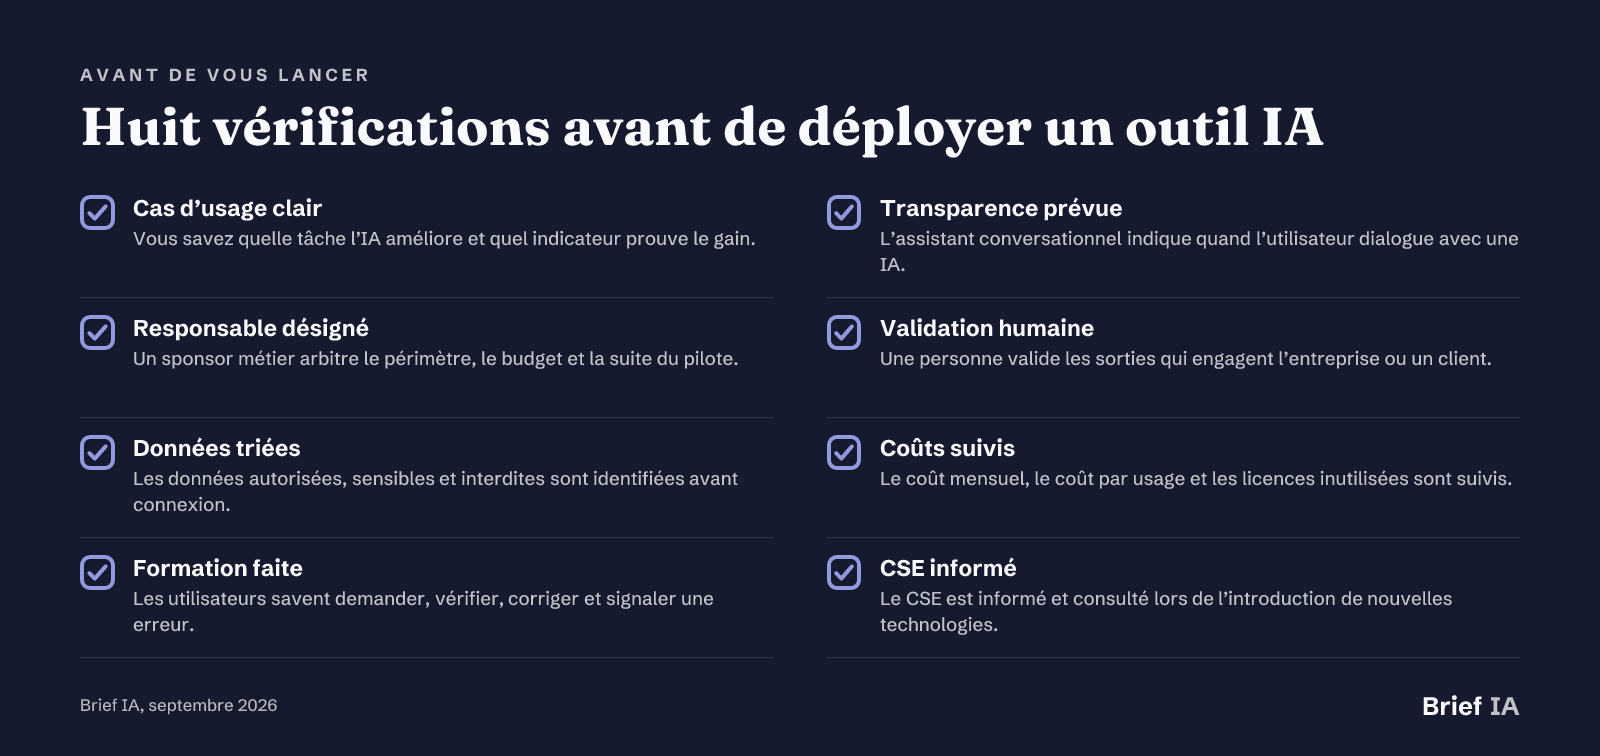 Huit vérifications avant de déployer un outil IA
Huit vérifications à faire avant chaque nouvel usage.
Pour aller plus loin
Nos analyses pour les dirigeants de PME
- Réduire les coûts d’une PME avec l’IA. Méthode pour choisir des outils ciblés, suivre les coûts et viser des gains sur support, contenu, comptabilité et automatisation.
- Choisir des outils IA pour la productivité des équipes. Comment raisonner par environnement de travail, usages quotidiens, budget et contrôle des données.
- Créer un assistant IA adapté à votre entreprise. Comment connecter un modèle à vos documents et éviter un projet trop lourd pour un premier cycle.
- Éviter l’abandon des projets IA. Les erreurs de gouvernance, d’indicateurs et de leadership qui font échouer les initiatives IA.
- Impulsion IA 2027 et l’accompagnement des TPE-PME. Ce que le plan public prévoit pour former, sensibiliser et accompagner les entreprises dans l’adoption de l’IA.
- Comprendre les agents IA en entreprise. Les usages possibles des agents, leurs limites opérationnelles et les précautions avant de leur confier des actions.
L’actualité à retenir
- L’explicabilité de l’IA comme facteur d’adoption en entreprise
- Des modèles d’IA moins coûteux testés pour réduire les dépenses
- Les entreprises passent des démonstrations IA à des systèmes robustes
- IA agentique : clarifier ce qu’est un agent pour les dirigeants
- Vivid veut simplifier la finance des TPE-PME avec l’IA
- L’Union européenne prépare jusqu’à sept gigafactories d’IA
Vous éditez une solution pour les PME et leurs dirigeants ?
Ce guide est lu par des dirigeants de PME, des responsables administratifs et financiers, des responsables commerciaux et des responsables opérations. Brief IA propose aux éditeurs de solutions IA, logiciels de gestion, outils comptables, CRM et plateformes d’automatisation pour PME des articles dédiés, des encarts dans le brief du soir et une mise en avant dans l’annuaire. Formats et tarifs sur briefia.fr/partenaires.
L’essentiel en questions
Comment une PME peut-elle commencer avec l’IA ?
Commencer par une tâche répétitive, fréquente et peu sensible : comptes rendus, tri d’emails, réponses simples ou pré-comptabilité. Mesurer le temps actuel, choisir un outil compatible avec les logiciels existants, former quelques utilisateurs et imposer une validation humaine. Après quelques semaines, décider sur des chiffres, pas sur l’impression de nouveauté.
Quels usages IA sont les plus rentables pour une PME ?
Les usages les plus lisibles concernent les factures, la saisie, les relances, le support client de premier niveau, la rédaction commerciale et la recherche dans les documents internes. Ils combinent volume, répétition et règles connues. Les usages plus autonomes, comme les agents qui exécutent plusieurs actions, demandent davantage de contrôle et de journalisation.
L’AI Act s’applique-t-il aux PME ?
Oui, dès qu’une PME utilise des systèmes d’IA. Depuis le 2 février 2025, elle doit assurer un niveau suffisant de maîtrise de l’IA à son personnel et respecter les pratiques interdites. Depuis le 2 août 2026, les obligations de transparence s’appliquent. Les obligations des systèmes à haut risque de l’annexe III s’appliquent à partir du 2 décembre 2027.
Peut-on mettre des données clients dans un outil d’IA ?
Pas sans règle interne. Il faut identifier les données nécessaires, éviter les informations sensibles inutiles, vérifier les conditions du fournisseur, limiter les accès et conserver une trace des usages. Le RGPD continue de s’appliquer aux données personnelles. Pour les décisions importantes concernant une personne, éviter toute décision exclusivement automatisée sans cadre approprié.
Faut-il créer un modèle IA sur mesure ?
Pas au début dans la plupart des PME. Un assistant généraliste bien paramétré, connecté à des documents validés, suffit souvent pour tester la valeur. Un modèle plus personnalisé devient pertinent si les réponses doivent suivre des procédures internes précises, si le volume est élevé ou si l’intégration avec les outils métier devient centrale.